
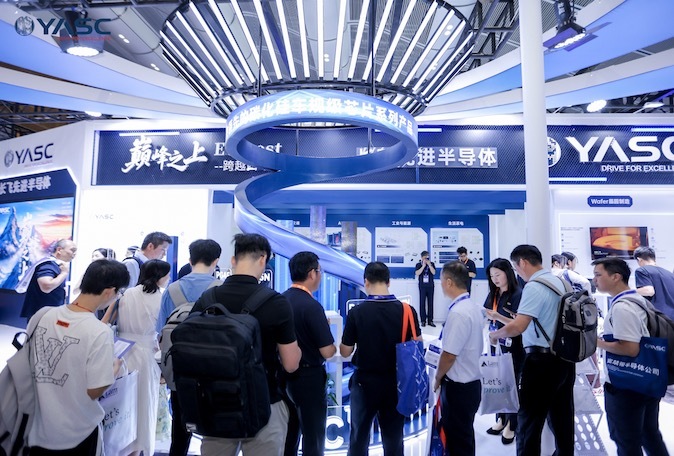
10月15日,以“巅峰之上·跨越四年的技术长征”为主题的长飞先进技术发布会在深圳召开。会上全国十大股票配资平台,长飞先进面向车规主驱市场正式发布了自主研发的高性能SiC MOSFET系列芯片及DeepXE™嵌入式PCB功率模块,并针对AI数据中心领域发布了其基于成熟量产芯片PG4E的单管系列及EZ2C/3C特色模块家族,用先进的碳化硅技术重新定义能源效率边界。
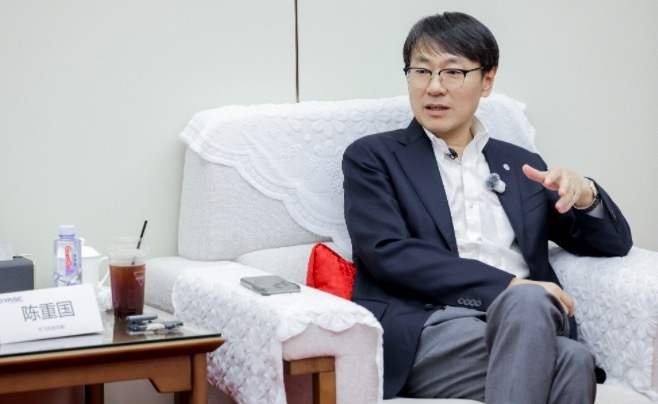
从车规主驱到AI数据中心,从工业到消费、生活家电,长飞先进正以自研功率模块、芯片及单管等全矩阵产品,持续拓宽碳化硅技术的应用边界。会上,长飞先进总裁陈重国接受南方+等媒体采访。
新能源市场下探带来增量机会
第三代半导体被称为“未来电子产业基石”,指的是以碳化硅、氮化镓为代表的宽禁带半导体材料,因性能优势,在半导体照明、新能源汽车、新一代移动通信、新能源并网、高速轨道交通等领域具有广阔的应用前景。
陈重国说,碳化硅作为化合物半导体,在高压、大电流的功率器件场景下,性能相比硅基器件优势明显。制约它应用的核心因素是成本,过去碳化硅器件价格偏高,而近几年成本下降速度很快,成本越低,应用场景就越广,对硅基器件的替代就越快。
产业的核心机遇在于,650伏以上的应用场景会逐步全面替代硅基器件。具体来看有几个结构性机会:第一是消费,这个领域对价格敏感,随着成本下降,渗透率提升很快,比如手机快充,今年开始起量非常明显。
第二是汽车领域,前几年车厂都在做验证准备工作,现在开始进入爆发期。随着成本下降,碳化硅从高端车才采用,变成了中端车也开始采用,带来了巨大的增量。
第三是AI领域,AI数据中心或成为下一个巨大的增量市场。这几个因素叠加,产业发展机遇很大。
而挑战则在于系统应用能力。他指出,目前国内在碳化硅材料、晶圆制造、封装、可靠性等方面都取得了长足进步,已经处于国际较好水平,但在应用层面还相对薄弱。比如国际头部友商拥有规模庞大的应用系统团队,懂芯片也懂下游场景,懂电驱、懂充电桩。因此,需要和客户一起解决痛点,甚至创造新的应用场景;反过来,也能基于客户的应用需求反向优化芯片性能。
车规级市场处于放量状态
从新能源汽车到储能、工业电源、数据中心,哪一类需求最有可能推动碳化硅进入下一个规模化应用阶段?
对此,陈重国分析,近期来看,新能源汽车的爆发是核心推动力,一方面市场规模大,另一方面碳化硅在新能源车中的渗透率在持续提升。
可能三到五年之后,AI会成为下一个巨大的应用增长点。例如,AI领域的固态变压器中,碳化硅器件的价值占比接近一半。
而围绕国内车载功率半导体的国产化替代,陈重国认为,车规级碳化硅芯片是碳化硅领域的核心应用场景,也是产业发展的主要难点之一。
他透露,车企和工业客户有很大区别,单一车型或平台的需求量非常大,这是汽车行业的特点。因为验证周期长达一年半到三年,车企切换供应商的成本很高,所以稳定的供货能力是车企选择供应商的核心考量之一,如果只能满足10%的需求,是很难进入供应商体系的。目前长飞先进的产能位居国内前列。
此外,汽车行业竞争激烈,成本和产能规模直接相关,也和智能制造、自动化水平挂钩,无人化生产能有效降低成本。其次是性能和可靠性。可靠性不能只停留在实验室阶段,批量生产后的稳定性同样重要,车规芯片要求几乎零失效,大批量生产下还要保持长期稳定,对企业的管理体系是很大的挑战。
“国内必须追赶甚至超越国际同行的水平,否则客户没有理由改用我们的产品。”陈重国说,首先,客户对性能的核心诉求是功率密度,功率密度越高,新能源车的能源转换效率就越高,而芯片的性能是影响功率密度的关键因素。其中核心指标就是比导通电阻,简单来说电阻越小,效率越高。目前国际同行的主流水平在2.0到2.1左右,而长飞先进此次发布的产品可以做到1.8mΩ.cm²,处于较为领先的地位。
其次是可靠性。车规产品和人身安全相关,可靠性是核心要求,以前AEC-Q101国际标准只要求1000小时的可靠性实验,现在客户的普遍要求已经提升,长飞先进是按照3000小时的标准来要求。
坚持全产业链模式
长飞先进是少有的具备全产业链能力的企业。布局了从外延、芯片设计、晶圆制造到封测模块的全产业链业务。
不过,在价格下行、产能扩张、客户压成本的大环境下,这种模式在当下是“护城河”还是“重资产负担”?
陈重国认为,行业基本达成共识,在功率半导体领域,全产业链模式是经过验证的成熟模式之一,国际上的头部企业也大多是全价值链布局,覆盖设计、制造、封测等所有环节。
这背后的深层逻辑是,从材料、外延、设计、芯片制造到封装,各个环节是相互影响的。比如应用端(车厂、充电桩企业等)出现问题,反馈到模块厂,模块厂需要分析是模块本身的问题还是芯片的问题;如果是芯片问题,又要进一步区分是设计原因、晶圆制造原因还是材料原因,这是综合性的问题。如果是一家企业覆盖全链条,问题反馈和分析的速度就会快很多,对客户的响应效率、质量问题的定位能力都会更强。
此外,彼此的影响是叠加的。芯片和模块单独测试都没问题,但组装到一起就出问题。如果由不同企业来做,很容易出现责任问题,而且半导体行业技术保密性强,不同企业之间不会共享核心参数,相互有技术壁垒。如果是同一家企业覆盖全链条,就能打通技术数据,协同优化,形成很强的竞争力,这就是全产业链模式的核心逻辑。
陈重国强调,全产业链模式是功率半导体行业的合理选择,如果不做全链条布局,产品的可靠性管控、问题响应速度都会受影响,很难系统性地优化产品品质。同时,当产品起量之后,全产业链的成本优势会逐步显现。
谈到竞争格局时,他说,随着技术持续迭代、市场规模不断扩大,行业大概率会呈现强者愈强的格局。半导体行业成本最大的影响因素就是产能规模,规模越大成本越低。其次,技术投入不足的企业也会逐步掉队,因为产品性能在持续优化,高压化趋势对材料、晶圆制造、封装等环节都提出了更高的挑战。
南方+记者 郜小平全国十大股票配资平台
文章为作者独立观点,不代表十大可靠配资公司-杠杆配资平台app-靠谱实盘配资平台观点
- 上一篇:个股期权杠杆 上海大师赛四强先出两席:兹维列夫时隔七年再次回归,福基纳22分钟光速下班
- 下一篇:没有了